Produkcja przemysłowa na świecie jest skoncentrowana w kilku gospodarkach, ale jej model szybko się zmienia. Chiny odpowiadają za około 31,2% światowej wartości dodanej sektora wytwórczego, podczas gdy Stany Zjednoczone – za 16,3%. O przewadze coraz częściej decydują nie tylko koszty pracy, lecz także technologie, energia, kompetencje i odporność łańcuchów dostaw.
Dlaczego przemysł pozostaje ważny dla gospodarki?
Sektor przemysłowy wytwarza około 17% światowego PKB. Dostarcza dobra konsumpcyjne, maszyny, środki transportu, elektronikę i energię, a przy tym tworzy popyt na usługi projektowe, logistyczne, finansowe oraz badawczo-rozwojowe. Jego znaczenie wykracza więc poza samą wartość produkcji sprzedanej w fabrykach.
Porównując kraje, trzeba rozróżnić wolumen produkcji od wartości dodanej brutto. WDB pokazuje, ile wartości gospodarka wytworzyła w danym sektorze po odjęciu kosztu zużytych dóbr pośrednich. Nie jest to zatem prosta suma przychodów przedsiębiorstw ani fizyczna liczba wyprodukowanych sztuk. Wysoka wartość dodana może wynikać z dużej skali produkcji, zaawansowania technologicznego albo obu tych czynników.
W gospodarkach rozwiniętych rośnie znaczenie przemysłu zaawansowanych technologii, automatyki, farmacji, elektroniki i precyzyjnych maszyn. Kraje rozwijające się częściej opierają przewagę na surowcach, przemyśle lekkim, spożywczym oraz niższych kosztach wytwarzania.
Ranking największych potęg przemysłowych
Poniższe zestawienie opiera się na wartości dodanej przemysłu w dolarach amerykańskich. Większość danych dotyczy 2021 roku, a dane dla Japonii pochodzą z 2020 roku. Nie należy bezpośrednio porównywać ich z nowszymi szacunkami udziałów globalnych bez uwzględnienia różnic metodologicznych i kursowych.
| Kraj |
Wartość dodana przemysłu |
Rok danych |
| Chiny |
4 865 827 260 000 USD |
2021 |
| Stany Zjednoczone |
2 497 131 580 000 USD |
2021 |
| Japonia |
995 308 970 000 USD |
2020 |
| Niemcy |
803 213 140 000 USD |
2021 |
| Korea Południowa |
461 104 310 000 USD |
2021 |
| Indie |
443 911 660 000 USD |
2021 |
| Włochy |
314 095 610 000 USD |
2021 |
| Zjednoczone Królestwo |
274 872 280 000 USD |
2021 |
| Francja |
262 642 860 000 USD |
2021 |
| Rosja |
256 958 270 000 USD |
2021 |
Chiny zdecydowanie wyprzedzają pozostałe państwa. Według danych United Nations Statistics Division w 2022 roku odpowiadały za 31,2% światowej produkcji przemysłowej, a ich wartość dodana w sektorze wytwórczym przekraczała 5 bln USD. Stany Zjednoczone zajmowały drugie miejsce z udziałem 16,3%, Japonia trzecie z 5,3%, a Niemcy czwarte z 4,6%.
Różnica między Chinami a USA wynika przede wszystkim ze skali. Chiny dysponują ogromnym rynkiem wewnętrznym, rozbudowaną bazą dostawców i dużym zapleczem produkcyjnym. Stany Zjednoczone pozostają potęgą przemysłową, lecz ich gospodarka jest bardziej oparta na usługach. W 2022 roku sektor wytwórczy odpowiadał za nieco ponad 10% amerykańskiego PKB, podczas gdy w Chinach jego udział zbliżał się do 30%.
Wśród pozostałych liderów widoczna jest specjalizacja. Japonia utrzymuje silną pozycję w motoryzacji, elektronice, maszynach i wyrobach metalowych. Niemcy opierają przewagę na motoryzacji, automatyce, chemii, farmacji i budowie maszyn. Korea Południowa jest silna w półprzewodnikach, elektronice, stoczniach oraz motoryzacji. Indie zwiększają znaczenie w chemii, farmacji i produkcji dla międzynarodowych łańcuchów dostaw.
- Chiny – lider pod względem skali, szerokości bazy dostawców i udziału w globalnej produkcji.
- Stany Zjednoczone – druga potęga przemysłowa, szczególnie silna w lotnictwie, energetyce, farmacji i technologiach.
- Japonia i Niemcy – gospodarki o wysokiej specjalizacji technologicznej i dużej wartości dodanej.
- Korea Południowa i Indie – państwa o odmiennych modelach rozwoju, ważne dla elektroniki, chemii oraz dywersyfikacji produkcji.
Co decyduje o lokalizacji fabryk?
Globalna mapa przemysłu nie powstaje wyłącznie pod wpływem kosztów pracy. Lokalizacja zakładu jest wynikiem zestawienia wielu czynników, a ich znaczenie zależy od branży. Huta potrzebuje energii i transportu surowców, natomiast producent oprogramowania wbudowanego lub układów elektronicznych może być bardziej zależny od laboratoriów, inżynierów i ochrony własności intelektualnej.
Najczęściej brane pod uwagę są następujące czynniki:
- Baza surowcowa i energetyczna – dostęp do rud metali, paliw, minerałów, energii elektrycznej i stabilnych dostaw nośników energii.
- Kapitał ludzki – liczba pracowników, ich kwalifikacje, doświadczenie inżynierskie oraz dostęp do uczelni i ośrodków badawczych.
- Logistyka – porty, koleje, drogi, lotniska, magazyny i sprawne przejścia graniczne, które skracają czas dostawy.
- Rynek zbytu – bliskość klientów przemysłowych i konsumentów ogranicza koszty transportu oraz ułatwia dostosowanie oferty.
- Otoczenie polityczne i społeczne – stabilność prawa, podatki, regulacje środowiskowe, bezpieczeństwo inwestycji i relacje handlowe.
Znaczenie tych elementów zmienia się wraz z rozwojem technologicznym. Dostęp do surowca nadal ma znaczenie dla górnictwa, hutnictwa i chemii ciężkiej, lecz w wielu branżach większą przewagę daje dziś sieć poddostawców, jakość infrastruktury cyfrowej oraz możliwość szybkiego wdrażania nowych produktów.
Typologia okręgów przemysłowych
Okręg przemysłowy to obszar koncentracji wielu zakładów i ośrodków przemysłowych, połączonych zależnościami przestrzennymi oraz gospodarczymi. Jego charakter wynika z pierwotnej przyczyny lokalizacji, choć w praktyce poszczególne typy często się przenikają. Wiele dawnych okręgów surowcowych przeszło restrukturyzację i rozwinęło gałęzie oparte na wiedzy.
| Typ okręgu |
Geneza |
Dominujące gałęzie |
| Surowcowy |
Bliskość złóż węgla, rud metali lub innych minerałów |
Górnictwo, hutnictwo, energetyka, chemia ciężka |
| Transportowy |
Dogodne położenie portowe lub komunikacyjne |
Stocznie, petrochemia, metalurgia, przemysł elektromaszynowy |
| Wielkomiejski |
Koncentracja ludności, kapitału, usług i rynku zbytu |
Elektronika, farmacja, środki transportu, przemysł spożywczy |
| Technopolia |
Skupienie laboratoriów, uczelni, banków i firm technologicznych |
Elektronika, informatyka, biotechnologia, automatyka |
Okręgi surowcowe rozwijały się w pobliżu złóż, dlatego ich przemysł często obejmował wydobycie, energetykę i przetwórstwo metali. Przykładem jest Okręg Uralski w Rosji, gdzie baza mineralna sprzyjała rozwojowi hutnictwa, przemysłu maszynowego i chemii. Z czasem znaczenie samego wydobycia mogło maleć, a zakłady zaczęły korzystać z istniejącej infrastruktury, kadr i zaplecza technicznego.
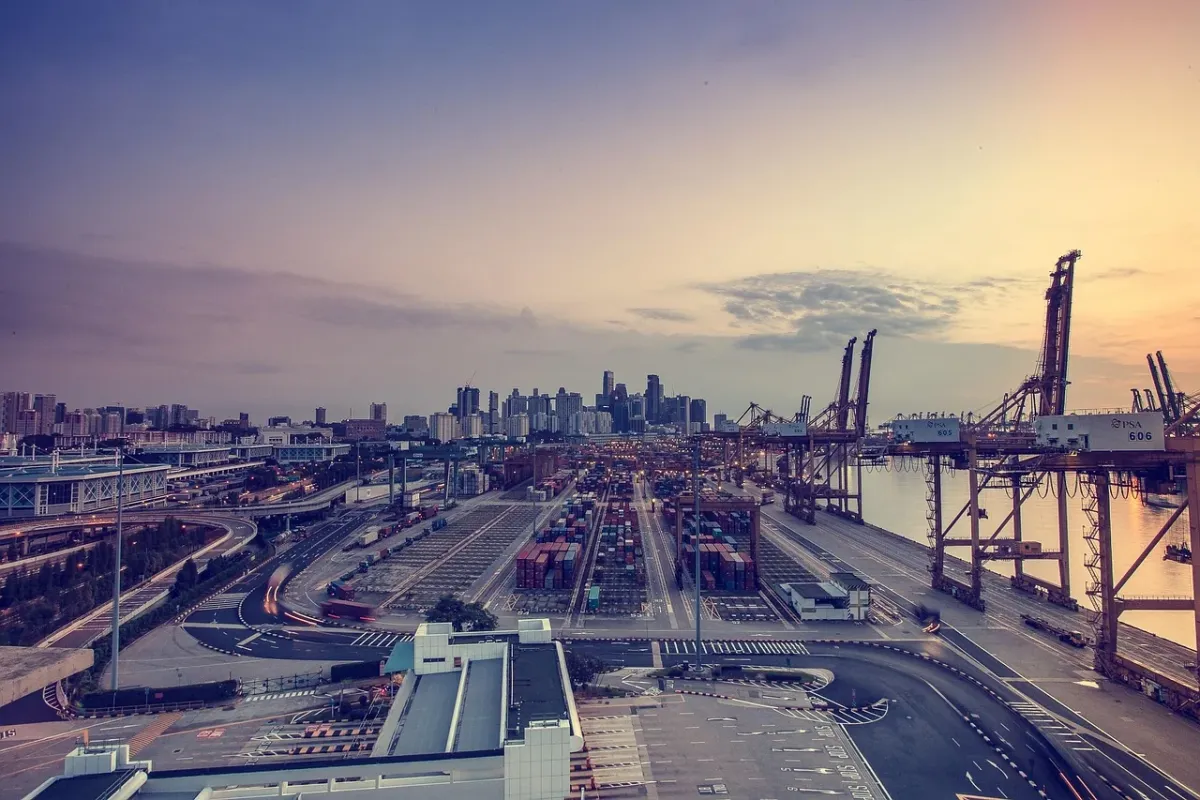
Okręgi transportowe powstają tam, gdzie łatwo przywieźć surowce i wysłać gotowe towary. Dotyczy to zwłaszcza portów. Okręgi wielkomiejskie korzystają z dużego rynku, usług biznesowych i wykwalifikowanej ludności. Technopolie są natomiast związane z koncentracją badań i rozwoju. Ich przewaga nie wynika z obecności konkretnego złoża, lecz z przepływu wiedzy, kapitału i talentów.
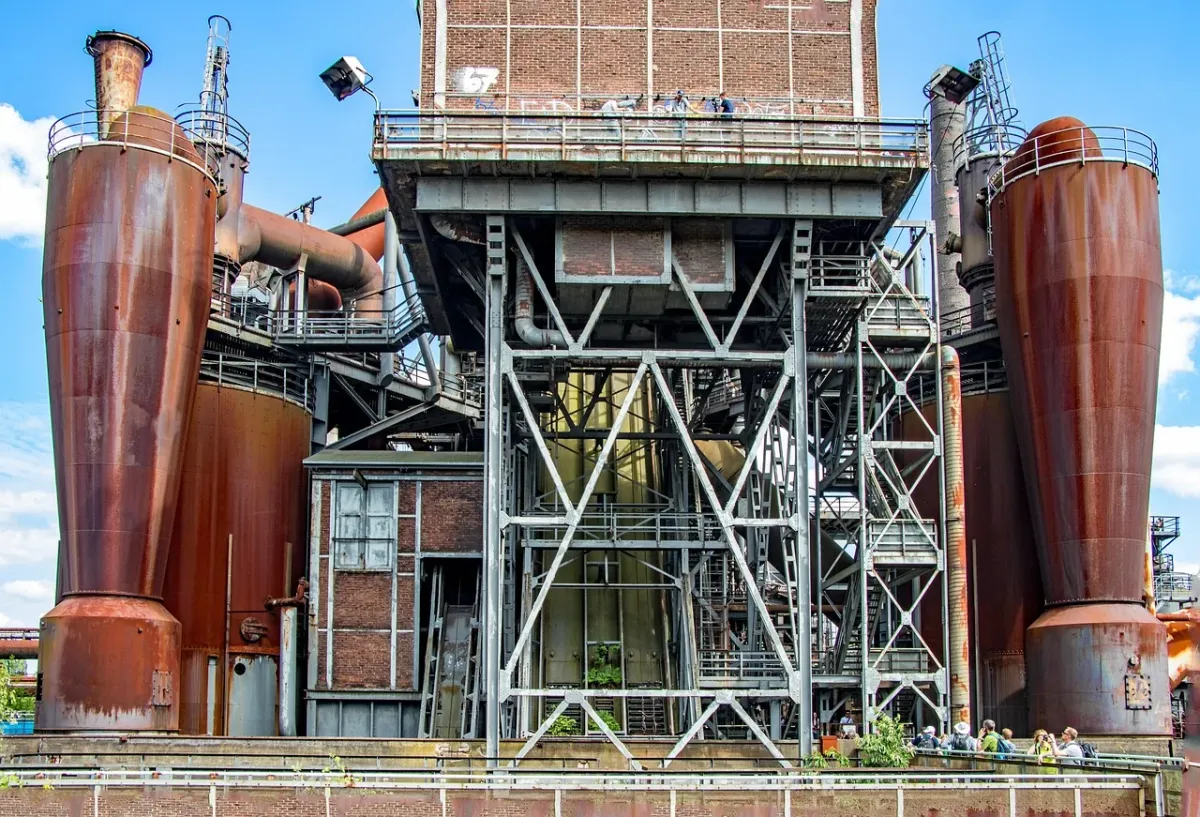
Restrukturyzacja zmieniła oblicze wielu regionów przemysłowych. W Zagłębiu Ruhry oraz w północnej Francji ograniczono rolę górnictwa i tradycyjnego hutnictwa, rozwijając między innymi przemysł precyzyjny, elektroniczny, chemiczny, transportowy i usługi związane z technologią. Okręg nie znika więc z mapy gospodarczej tylko dlatego, że traci pierwotną specjalizację.
Nowoczesne trendy w globalnym przemyśle
Pandemia, zakłócenia transportu i napięcia geopolityczne pokazały ograniczenia modelu, w którym przedsiębiorstwa minimalizowały zapasy i lokowały każdy etap produkcji tam, gdzie był najtańszy. Koszt nadal ma znaczenie, lecz firmy częściej uwzględniają ryzyko przerw, sankcji, ograniczeń eksportowych i problemów z dostępnością komponentów.
Reshoring oznacza przenoszenie produkcji z powrotem do kraju, w którym znajduje się siedziba lub główny rynek przedsiębiorstwa. Nearshoring polega na lokowaniu produkcji w państwie położonym bliżej odbiorcy, choć niekoniecznie w tym samym kraju. Oba zjawiska mogą skracać łańcuch dostaw, ułatwiać kontrolę jakości i zmniejszać zależność od odległych dostawców. Nie oznaczają jednak automatycznego powrotu całej produkcji. W wielu branżach bardziej opłacalna jest częściowa dywersyfikacja.
Strategia „Chiny plus jeden” polega na utrzymaniu produkcji w Chinach przy jednoczesnym stworzeniu dodatkowego centrum w innym państwie. Indie, państwa Azji Południowo-Wschodniej i Meksyk mogą zyskiwać dzięki temu, że przedsiębiorstwa nie chcą opierać całego łańcucha na jednej lokalizacji. Taki model nie musi osłabiać Chin w krótkim okresie. Częściej oznacza rozłożenie ryzyka i stopniowe zwiększanie liczby alternatywnych dostawców.
Trzecim kierunkiem jest automatyzacja i cyfryzacja, określana jako Przemysł 4.0. Roboty, systemy sterowania, analiza danych i cyfrowe bliźniaki pozwalają ograniczać wpływ niedoboru pracowników, poprawiać jakość oraz zwiększać elastyczność produkcji. Automatyzacja zmniejsza znaczenie samego kosztu pracy, ale zwiększa zapotrzebowanie na inżynierów, programistów, techników utrzymania ruchu i specjalistów od cyberbezpieczeństwa.
Globalny przemysł odchodzi od traktowania najniższego kosztu jako jedynego kryterium. Coraz częściej liczy się równowaga między efektywnością modelu „Just-in-Time” a zapasem bezpieczeństwa, czyli podejściem „Just-in-Case”.
Ta zmiana nie prowadzi do całkowitego zaniku globalizacji. Bardziej prawdopodobny jest model wieloośrodkowy, w którym produkcja nadal przekracza granice, lecz przedsiębiorstwa utrzymują więcej niż jedną ścieżkę dostaw. O lokalizacji decydują wtedy jednocześnie cena, technologia, dostęp do energii, kompetencje, regulacje i odporność na szoki.
Najważniejszy wniosek
Produkcja przemysłowa na świecie pozostaje zdominowana przez Chiny, Stany Zjednoczone, Japonię, Niemcy i kilka innych wysoko uprzemysłowionych gospodarek. Sama skala nie wyjaśnia jednak przyszłego układu sił. Rosnące znaczenie mają innowacje, automatyzacja, jakość infrastruktury i zdolność do utrzymania dostaw w warunkach napięć geopolitycznych. Globalny przemysł nie odchodzi od współpracy międzynarodowej, lecz przechodzi od koncentracji za wszelką cenę do bardziej rozproszonego i odpornego modelu.